Domain sofort24.de kaufen?
Wir ziehen mit dem Projekt
sofort24.de um.
Sind Sie am Kauf der Domain
sofort24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort24.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Monat monatliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1M:M:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Monat monatliche Zahlung4,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Blumenständer "Bank" Günther grauPraktischer Blumenständer optisch einer Bank nachempfunden, aus Metall mit einer trendigen Oberfläche, antik grau lackiert. Abstellflächen, ca. 31 x 17 cm. Die Blumenbank ist für den Innenbereich aber auch für den Außenbereich geeignet. Schön auch die Verz30,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Kissenauflage für Bank "Elsa"Diese Kissenauflage für eine Bank ist In cremefarben und terrakottafarben lieferbar. Schaumstoffgepolstert, mit Stoffbezug 100% BW, Bezug bis 30°C waschbar. Mit Reißverschluss. Ohne Dekoration und Möbel. Maße ca. HxBxT 5x137x44 cm. Breite ca. cm: 137 E39,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
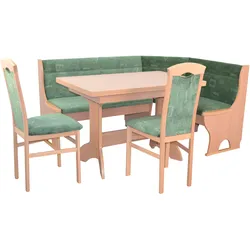
möbel direkt online 4tlg. Eckbankgruppe Bank, Esstisch, StühleHochwertige Eckbankgruppe bestehend aus einer Truheneckbank mit Stauraum (125x165 cm Schenkelmaß) einen Esstisch mit zwei Ansteckplatten (von 110 bis 170 cm ausziehbar) und zwei Massivholzstühlen, wahlweise in Buche-Nachbildung, Nussbaum-Nachbildung oder w1029,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **


Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was gehört zu den Aufwandskonten?
Was gehört zu den Aufwandskonten? Aufwandskonten sind Teil des Rechnungswesens und erfassen alle Kosten, die ein Unternehmen für die Erstellung seiner Produkte oder Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Werbekosten. Diese Kosten werden während des Geschäftsjahres auf den Aufwandskonten erfasst und am Ende des Jahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Aufwandskonten sind somit ein wichtiger Bestandteil der Buchhaltung und helfen dabei, die finanzielle Situation eines Unternehmens zu analysieren. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr jährliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1Y:A:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr jährliche Zahlung32,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr monatliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1Y:M:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr monatliche Zahlung4,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Monat monatliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1M:M:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Monat monatliche Zahlung4,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Blumenständer "Bank" Günther grauPraktischer Blumenständer optisch einer Bank nachempfunden, aus Metall mit einer trendigen Oberfläche, antik grau lackiert. Abstellflächen, ca. 31 x 17 cm. Die Blumenbank ist für den Innenbereich aber auch für den Außenbereich geeignet. Schön auch die Verz30,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
möbel direkt online Kissenauflage für Bank "Elsa"Diese Kissenauflage für eine Bank ist In cremefarben und terrakottafarben lieferbar. Schaumstoffgepolstert, mit Stoffbezug 100% BW, Bezug bis 30°C waschbar. Mit Reißverschluss. Ohne Dekoration und Möbel. Maße ca. HxBxT 5x137x44 cm. Breite ca. cm: 137 E39,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online 4tlg. Eckbankgruppe Bank, Esstisch, StühleHochwertige Eckbankgruppe bestehend aus einer Truheneckbank mit Stauraum (125x165 cm Schenkelmaß) einen Esstisch mit zwei Ansteckplatten (von 110 bis 170 cm ausziehbar) und zwei Massivholzstühlen, wahlweise in Buche-Nachbildung, Nussbaum-Nachbildung oder w1029,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volbracht, Karin: Psychologische SicherheitPsychologische Sicherheit , Die Superkraft erfolgreicher Teams , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240304, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Volbracht, Karin, Seitenzahl/Blattzahl: 204, Keyword: Entfaltung; Führung; Führungskraft:Zusammenarbeit; Google Aristotle; Innovation; Karin Volbracht; Leistung; McKinsey; Psychologische Sicherheit; Stress; Studien; Superkraft; Teams; Umfeld; angstfrei, Fachschema: Business / Management~Management~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Organisationstheorie, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation~Organisationstheorie und -verhalten, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 12, Gewicht: 346, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was gehört zu den Aufwandskonten?
Was gehört zu den Aufwandskonten? Aufwandskonten sind Teil des Rechnungswesens und erfassen alle Kosten, die ein Unternehmen für die Erstellung seiner Produkte oder Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Werbekosten. Diese Kosten werden während des Geschäftsjahres auf den Aufwandskonten erfasst und am Ende des Jahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Aufwandskonten sind somit ein wichtiger Bestandteil der Buchhaltung und helfen dabei, die finanzielle Situation eines Unternehmens zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.